Domain pc-finanzieren.de kaufen?
Wir ziehen mit dem Projekt
pc-finanzieren.de um.
Sind Sie am Kauf der Domain
pc-finanzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pc-finanzieren.de kaufen?
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Aromatic
Top-Angebote
Produkte zum Begriff Aromatic:
-
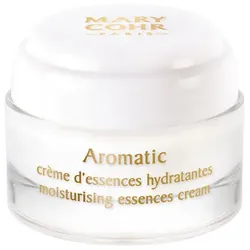
Mary Cohr Creme Aromatic 50 mlProduktbeschreibungMit der Mary Cohr Créme Aromatic wird die Haut von der ersten Anwendung an perfekt mit Feuchtigkeit versorgt und mit lang anhaltenden Ergebnissen. Sie gewinnt ENERGIE und VITALITÄT zurück und sieht strahlend schön aus. Ätherische Öle aus sonnenverwöhnten Pflanzen versorgen die Haut mit natürlicher Energie. Sie sind auch weithin für ihre reinigenden Eigenschaften bekannt. Die Aromatische Creme-Formel, kombiniert mit den patentierten ätherischen Ölen, löst die Hautfeuchtigkeitsmechanismen aus: Die feuchtigkeitsspendenden Wirkstoffe dringen besser in die Haut ein und sind zunehmend wirksam! Diffundieren ihre wohltuenden Eigenschaften bis ins Herz der Haut und regen die biologischen Prozesse der Haut an: Hydratationsmechanismen werden ausgelöst, feuchtigkeitsspendende Wirkstoffe der Creme dringen besser in die Haut ein und sind wirksamer. Ätherisches Salbeiöl: Regeneri...|"54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **

Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
Top-Angebote
Produkte zum Begriff Aromatic:
-
Aromatic Chamomile & Eukalyptus (Halskette) 400gNach einem ausgedehnten Spaziergang in einer schneeweißen Winterlandschaft freut man sich, wenn man wieder in ein warmes Zuhause zurückkehrt. Ganz besonders, wenn dort eine schöne, heiße Tasse Tee auf einen wartet. Dieser Duft verströmt das Arome eines weichen Kamillentees, welcher mit Minze verfeinert wurde. Pinker Lavendel und ein Hauch Eukalyptus verleihen diesem Duft dann noch eine ganz spezielle Note. Hier enthalten ist eine traumhafte Halskette aus 925er Sterling Silber mit einem Anhänger. Hinweise: Erst nach einigen Stunden Brennzeit offenbart sich das Schmuckstück und kann dann vorsichtig herausgenommen werden. Die Brenndauer der JuwelKerze beträgt zwischen 90 und 125 Stunden25,77 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
Ähnliche Suchbegriffe für Aromatic
-
Mary Cohr Creme Aromatic 50 mlProduktbeschreibungMit der Mary Cohr Créme Aromatic wird die Haut von der ersten Anwendung an perfekt mit Feuchtigkeit versorgt und mit lang anhaltenden Ergebnissen. Sie gewinnt ENERGIE und VITALITÄT zurück und sieht strahlend schön aus. Ätherische Öle aus sonnenverwöhnten Pflanzen versorgen die Haut mit natürlicher Energie. Sie sind auch weithin für ihre reinigenden Eigenschaften bekannt. Die Aromatische Creme-Formel, kombiniert mit den patentierten ätherischen Ölen, löst die Hautfeuchtigkeitsmechanismen aus: Die feuchtigkeitsspendenden Wirkstoffe dringen besser in die Haut ein und sind zunehmend wirksam! Diffundieren ihre wohltuenden Eigenschaften bis ins Herz der Haut und regen die biologischen Prozesse der Haut an: Hydratationsmechanismen werden ausgelöst, feuchtigkeitsspendende Wirkstoffe der Creme dringen besser in die Haut ein und sind wirksamer. Ätherisches Salbeiöl: Regeneri...|"54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
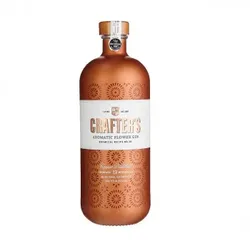
Crafters Aromatic Flower Gin 44,3% Vol. 700mlCrafters London Dry Gin ist ein handwerklich hergestellter Gin, der durch seine sorgfältig ausgewählten Botanicals und seine hohe Qualität besticht. Dieser Gin wird in kleinen Chargen in einer traditionellen Destillerie mit großer Leidenschaft und Liebe zum Detail hergestellt.Die Botanicals des Crafters London Dry Gin sind mit Bedacht ausgewählt und sorgen für ein einzigartiges Geschmacksprofil. Neben dem traditionellen Wacholder werden auch Zitronenschalen, Koriandersamen, Angelikawurzel und weitere Gewürze verwendet. Diese Kombination verleiht dem Gin einen harmonischen Geschmack mit zitrusartigen Noten, einer dezenten Würze und einer angenehmen Frische.Verkosternotiz:Beim Öffnen der Flasche strömt ein verführerischer Duft von frischen Zitrusfrüchten und Kräutern in die Nase. Der Gin entfaltet am Gaumen sein volles Aroma, das von einer angenehmen Wacholdernote begleitet wird. Die Textur ist weich und geschmeidig, und der Abgang ist langanhaltend und sanft.Unsere Empfehlung: Am besten genießen sie den Crafters London Dry Gin in einem Gin & Tonic. Produkteigenschaften:Der Hersteller dieses Gins ist die Crafters Distillery.Produktinformationen:Kategorie: GinVolumen: 0,7 LiterAlkoholgehalt: 43 % Vol.Ursprungsland: DeutschlandGeschmack: Wacholder, Zitrone, GewürzeServierempfehlung: als Gin & TonicLieferumfang:Beim Erwerb dieses Produkts erhält der Käufer eine Flasche Crafters London Dry Gin 700ml.INVERKEHRBRINGER:The Better Food Solution GmbH Schusterinsel 7 79576 Weil am Rhein Deutschland29,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
-
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.