Domain pc-finanzieren.de kaufen?
Wir ziehen mit dem Projekt
pc-finanzieren.de um.
Sind Sie am Kauf der Domain
pc-finanzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pc-finanzieren.de kaufen?
Wie kann ich die Finanzierung für einen neu bestellten Neuwagen arrangieren?
Es gibt verschiedene Möglichkeiten, die Finanzierung für einen neu bestellten Neuwagen zu arrangieren. Eine Option ist es, einen Autokredit bei einer Bank oder einem Finanzinstitut aufzunehmen. Dabei wird der Betrag des Autokredits in monatlichen Raten zurückgezahlt. Eine andere Möglichkeit ist es, ein Leasing-Vertrag abzuschließen, bei dem man das Fahrzeug für eine bestimmte Zeit mietet und monatliche Leasingraten zahlt. Es ist wichtig, die verschiedenen Optionen zu vergleichen und die beste Lösung für die individuellen finanziellen Bedürfnisse zu finden. **
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **


Ähnliche Suchbegriffe für Arrangieren
Top-Angebote
Produkte zum Begriff Arrangieren:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
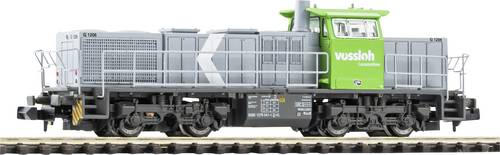
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.162,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **


Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
Top-Angebote
Produkte zum Begriff Arrangieren:
-
Arrangieren, Rund Für Waschmaschine Fagor Brandt Vedette Sauter De-dietrich 52x5020*Types d'appareils concernés : 52X5020 EG9091DDF ALT1005WF01 - ALT1005W BCT800DZ01 - BCT800 BT10611J01 - BT10611 ALT0805WF01 - ALT0805W ALT106E01 - ALT106 ALT2086E01 - ALT2086 ALT2106E01 - ALT2106 LT806ME01 - ARTLT806M CK600J01 - CK600 CK850J01 - CK850 CLT513F01 - CLT513 CLT513WF01 - CLT513W LT806FE01 - CACHLT806F ELT512D1F02 - ELT512D1 ELT512D1F03 - ELT512D1 ELT512D3F01 - ELT512D3 ELT612D1F01 - ELT612D1 FEC1105TX01 - FEC1105T FEC1106TX01 - FEC1106T FEC2105TX01 - FEC2105T FEC805TX01 - FEC805T FET2086X01 - FET2086 FET3106DX02 - FET3106D FET3106X01 - FET3106 FET3126DX02 - FET3126D FET3126X01 - FET3126 FFT080EWF01 - FFT080EW FFT100W01 - FFT100W FFT105WX02 - FFT105W FFT107F02 - FFT107 FFT107WF03 - FFT107W FFT1080WF01 - FFT1080W FFT108WF02 - FFT108W FFT109WF03 - FFT109W FFT1106M01 - FFT1106 FFT110WF02 - FFT110W FFT111WF03 - FFT111W FFT1126M01 - FFT1126 FFT113WF01 - FFT113W FFT251PWF01 - FFT251PW FFT252PWF01 - FFT252PW FFT263WF01 - FFT263W FFT65M01 - FFT65 FFT800WF01 - FFT800W FFT85M01 - FFT85 FFT85M02 - FFT85 FGT313D01 - FGT313 FLT608BX01 - FLT608B FLT608X01 - FLT608 FLT610X01 - FLT610 FLT612X01 - FLT612 FT3106NE01 - FT3106N FT3116E01 - FT3116 FT3136E01 - FT3136 HYBRID120JL01 - HYBRID120 HYBRID120JL02 - HYBRID120 1FET313WX02 - 1FET313W 1FT313E03 - 1FT313 925330063 - VLT4086W 925330072 - VLT4096W LA106CSE02 - LA106CS LL7T01F01 - LL7T01 LT0550F01 - LT0550 LT1005E01 - ROMANLT1005 LT1005FPF01 - LT1005FP LT1006E01 - ROMANLT1006 LT1026E01 - ROMANLT1026 LT105WE03 - LT105 LT106WE03 - LT106 LT1226E01 - SPORTLT1226 LT1305FPF01 - LT1305FP LT310WE03 - LT310 LT326CEE01 - LT326CE LT412WE03 - LT412 LT501E01 - ROMANLT501 LT5610PE01 - LT5610P LT605FPF01 - LT605FP LT7610SE01 - LT7610S LT805E01 - ROMANLT805 LT806E01 - POPLT806 LT806SE01 - PLATLT806S LTH605FPF01 - LTH605FP LTO1000D01 - LTO1000 MWT150801 - MWT1508 MWT151001 - MWT1510 MWT1580R01 - MWT1580 MWT16010R01 - MWT16010 MWT1E61001 - MWT1E610 MWT1E61201 - MWT1E612 MWT2E61001 - MWT2E610 MWT2E61201 - MWT2E612 PESU2600FI01 - PESU2600 PTD1036P01 - PTD1036 PTD116ECOP01 - PTD116ECO PTD116P01 - PTD116 PTD1236P01 - PTD1236 PTD136DOSE01 - PTD136DOSE PTD136DOSE02 - PTD136DOSE PTD136DOSE03 - PTD136DOSE PTD136P01 - PTD136 PTD2036P01 - PTD2036 PTD236ECO01 - PTD236ECO PTD96P01 - PTD96 PTDE104ECOP01 - PTDE104ECO PTDE126P01 - PTDE126 PTDE136DOSE03 - PTDE136DOSE PTDE136DOSE04 - PTDE136DOSE PTE1030W04 - PTE1030W PTE1036P01 - PTE1036 PTE103W03 - PTE103W PTE104P04 - PTE104 PTE116P01 - PTE116 PTE124P03 - PTE124 PTE1336P01 - PTE1336 PTE136P01 - PTE136 PTE2036P01 - PTE2036 PTE640P04 - PTE640 PTE830W04 - PTE830W PTE83W03 - PTE83W PTE840P04 - PTE840 PTE96P01 - PTE96 PW1150TSPX01 - PW1150TSP PW650TLWF01 - PW650TLW SGT8360I01 - SGT8360 SGT9360I01 - SGT9360 SGTT38610I01 - SGTT38610 T5051J01 - T5051 T55071J01 - T55071 T55072J01 - T55072 T6071J01 - T6071 T6072J01 - T6072 T6091J01 - T6091 T6092J01 - T6092 T6101J01 - T6101 T6102J01 - T6102 T6103LJ01 - T6103L T6111J01 - T6111 T6121LJ01 - T6121L TL5077EWJ01 - TL5077EW TL9022J02 - TL9022 TO1300FBF01...21,70 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich die Finanzierung für einen neu bestellten Neuwagen arrangieren?
Es gibt verschiedene Möglichkeiten, die Finanzierung für einen neu bestellten Neuwagen zu arrangieren. Eine Option ist es, einen Autokredit bei einer Bank oder einem Finanzinstitut aufzunehmen. Dabei wird der Betrag des Autokredits in monatlichen Raten zurückgezahlt. Eine andere Möglichkeit ist es, ein Leasing-Vertrag abzuschließen, bei dem man das Fahrzeug für eine bestimmte Zeit mietet und monatliche Leasingraten zahlt. Es ist wichtig, die verschiedenen Optionen zu vergleichen und die beste Lösung für die individuellen finanziellen Bedürfnisse zu finden. **
-
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
Ähnliche Suchbegriffe für Arrangieren
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.162,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Foster, Thomas: EDM arrangierenEDM arrangieren , Thomas Foster, erfahrener Musikproduzent und YouTuber führt dich durch die einzelnen Stationen eines Arrangements und gibt dir wertvolle Tipps zur Verwendung von Plugins, um den gewünschten Klang zu erzeugen. Egal ob Drums, Soundeffekte, Bass, Akkordinstrumente, wie Klavier oder Orgel, Synthesizer, Gitarren, Lead-Instrumente, Vocals, oder sogar orchestralen Elementen - hier erfährst du alles, was du wissen musst, um diese Komponenten professionell in deinen Tracks einzusetzen. In diesem Buch lernst du: - Die geheimen Tricks zur Erstellung mitreißender Drum-Patterns und deren klanglicher Bearbeitung - Wie du Soundeffekte geschickt einsetzt, um Spannung und Atmosphäre zu erzeugen - Die entscheidenden Schritte, um einen druckvollen Bass-Sound zu erschaffen. - Die vielfältigen Möglichkeitender Akkordinstrumente und wie du sie gekonnt in deinem Arrangement einsetzt - Die Geheimnisse der Synthesizer-Programmierung für einzigartige und fesselnde Sounds - Tipps und Tricks zur Integration von Gitarren, Lead-Instrumenten und Vocals - Die Kunst der orchestralen Elemente und wie du sie beeindruckend in deinen Tracks einsetzt. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 20240213, Produktform: Kartoniert, Autoren: Foster, Thomas, Redaktion: Verlag, Kampenwand, Seitenzahl/Blattzahl: 223, Themenüberschrift: MUSIC / Instruction & Study / Composition, Keyword: Abelton; Akkord; Akkorde; Arpeggios; Arragement; Basics; Bass; Bitwig; BookTok; Bookstagram; DAW; EDM; Foster; Genres; Gitarre; Hörbeispiel; Kent; Klavier; Live; Logic; Melodie; Mugent; Music; Musik; Musikproduktion; Orchester; Produzent; QR; Rhodes; Rhythic; Salzburg; Synthesizer; Thomas; TikTok; Timing; Youtube; arrangieren; code; elektronisch; lernen; produzieren, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musik / Elektronik, Computer~Instrument (Musikinstrument)~Musikinstrument~Aufnahme (elektrotechnisch), Fachkategorie: Musikwissenschaft und Musiktheorie~Elektronische Musikinstrumente~Komposition~Musikaufnahme und -wiedergabe, Technik, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 99, Warengruppe: TB/Musiktheorie/Musiklehre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 257, Breite: 208, Höhe: 16, Gewicht: 666, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schell, Felix: Arrangieren für den GitarristenArrangieren für den Gitarristen , Das Buch "Arrangieren für den Gitarristen" zeigt verständlich und praxisorientiert, wie Sie ... Melodie, Bass und Akkorde miteinander kombinieren ... die Begleitung bearbeiten (Reharmonisation) ... einen rhythmischen Bass schreiben ... einen Bass oder Akkord "auf Lücke" setzen ... ein Folkpicking-Arrangement schreiben ... ein Open-Tuning-Arrangement schreiben ... die Stimmführungsregeln beachten ... Slash Chords effektvoll einsetzen ... einen homophonen Satz schreiben ... einen polyphonen Satz schreiben ... Variationen zu einem Thema anfertigen ... Open Voicing - Akkorde richtig einsetzen ... Alterierte Akkorde richtig verwenden ... ein Jazz-Soloarrangements schreiben ... Moderne Sounds schreiben ... Drumrhythmen stilistisch korrekt notieren ... für Rhythmusgruppe schreiben , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 20150810, Produktform: Kartoniert, Titel der Reihe: Harmonielehre - Musiklehre / Harmonielehrebücher#2#, Autoren: Schell, Felix, Seitenzahl/Blattzahl: 100, Keyword: Harmonielehre; Kompositionslehre; Musiklehre, Fachschema: Arrangement (musikalisch)~Musik / Musiklehre, Musiktheorie, Wissenschaft, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Thema: Entdecken, Warengruppe: HC/Musiktheorie/Musiklehre, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schell Music, Verlag: Schell Music, Verlag: Schell, Felix, Länge: 297, Breite: 212, Höhe: 12, Gewicht: 325, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 184732228,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.