Domain pc-finanzieren.de kaufen?
Wir ziehen mit dem Projekt
pc-finanzieren.de um.
Sind Sie am Kauf der Domain
pc-finanzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pc-finanzieren.de kaufen?
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **


Ähnliche Suchbegriffe für Kommunikation
Top-Angebote
Produkte zum Begriff Kommunikation:
-
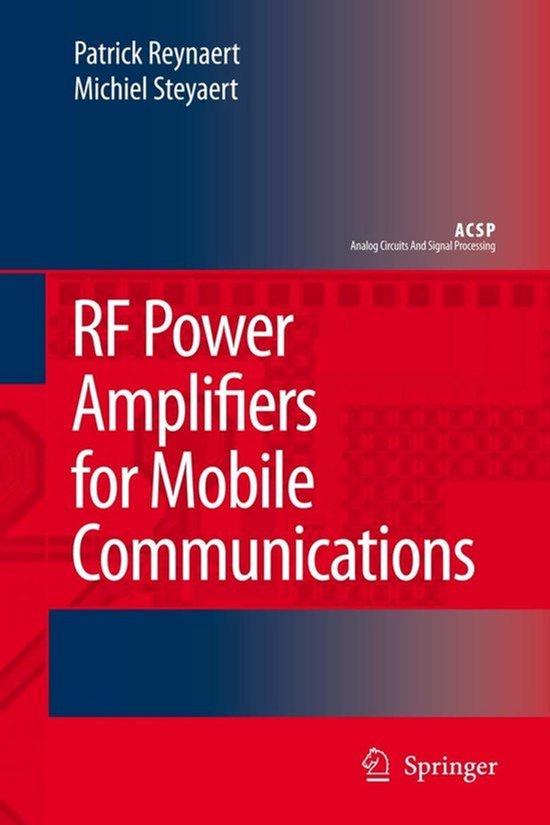
HF-Leistungsverstärker für mobile KommunikationRF-Leistungsverstärker für die mobile Kommunikation passen in den Trend hin zu vollständig integrierten CMOS-Transceivern. Das Buch behandelt sowohl die Entwicklung von Leistungsverstärkern mit hoher Effizienz als auch mit hoher Linearität in CMOS-Schaltungen mit niedriger Betriebsspannung und legt großen Wert auf Theorie, Design und Implementierung. Das Buch ist als Designhandbuch für alle konzipiert, die aktiv an der Entwicklung von drahtlosen CMOS-Transceivern beteiligt sind. RF-Leistungsverstärker für die mobile Kommunikation beginnt mit der grundlegenden Theorie der Leistungsverstärkung aus der Perspektive der CMOS-Integration. Das Design von Schalt-RF-Leistungsverstärkern in CMOS wird untersucht, und das Design von CMOS-Leistungsverstärkern mit niedriger Betriebsspannung und paralleler Verstärkung wird diskutiert. Die Kombination von Effizienz und Linearität ist eine der wichtigsten Herausforderungen bei der Entwicklung von CMOS-Leistungsverstärkern für drahtlose und mobile Kommu470,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Kommunikation TM4 Modul TM4PDPS1Anzahl der HW-Schnittstellen Industrial Ethernet=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterst...227,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Kommunikation TM4 Modul TM4ES4Anzahl der HW-Schnittstellen Industrial Ethernet=4Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=jaUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=jaUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterstüt...133,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
Top-Angebote
Produkte zum Begriff Kommunikation:
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
MIDLAND Albrecht BPA 400 KommunikationProduktbeschreibung : Albrecht BPA 400 - HeadsetProdukttyp : Headset - Bluetooth - kabellosKopfhörer-Formfaktor : Am Helm angebrachtAnschlusstechnik : KabellosDrahtlose Technologie : BluetoothBluetooth-Version : Bluetooth 4.0Soundmodus : StereoMikrofon : MikrofonbaumIntelligenter Assistent : Siri, Google Assistant67,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HF-Leistungsverstärker für mobile KommunikationRF-Leistungsverstärker für die mobile Kommunikation passen in den Trend hin zu vollständig integrierten CMOS-Transceivern. Das Buch behandelt sowohl die Entwicklung von Leistungsverstärkern mit hoher Effizienz als auch mit hoher Linearität in CMOS-Schaltungen mit niedriger Betriebsspannung und legt großen Wert auf Theorie, Design und Implementierung. Das Buch ist als Designhandbuch für alle konzipiert, die aktiv an der Entwicklung von drahtlosen CMOS-Transceivern beteiligt sind. RF-Leistungsverstärker für die mobile Kommunikation beginnt mit der grundlegenden Theorie der Leistungsverstärkung aus der Perspektive der CMOS-Integration. Das Design von Schalt-RF-Leistungsverstärkern in CMOS wird untersucht, und das Design von CMOS-Leistungsverstärkern mit niedriger Betriebsspannung und paralleler Verstärkung wird diskutiert. Die Kombination von Effizienz und Linearität ist eine der wichtigsten Herausforderungen bei der Entwicklung von CMOS-Leistungsverstärkern für drahtlose und mobile Kommu470,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
Ähnliche Suchbegriffe für Kommunikation
-
Schneider Electric Kommunikation TM4 Modul TM4PDPS1Anzahl der HW-Schnittstellen Industrial Ethernet=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterst...227,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Kommunikation TM4 Modul TM4ES4Anzahl der HW-Schnittstellen Industrial Ethernet=4Mit optischer Schnittstelle=neinUnterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=jaUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=jaUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterstüt...133,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
-
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.