Domain pc-finanzieren.de kaufen?
Wir ziehen mit dem Projekt
pc-finanzieren.de um.
Sind Sie am Kauf der Domain
pc-finanzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pc-finanzieren.de kaufen?
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Sicherheitsmerkmale
Top-Angebote
Produkte zum Begriff Sicherheitsmerkmale:
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
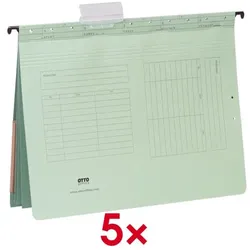
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **


Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
Top-Angebote
Produkte zum Begriff Sicherheitsmerkmale:
-
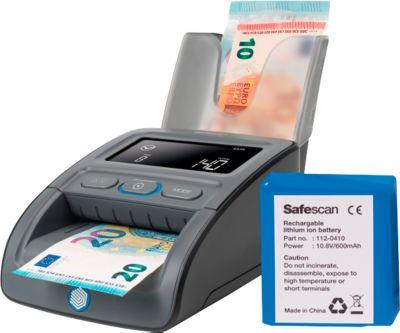
Set Geldscheinprüfer Safescan® 155-S, EZB-getestet, 6 Währungen, 7 Sicherheitsmerkmale +Akku LB-105 & Banknotenstapler RS-100Den zentralbankgetestete Geldscheinprüfer 155-S von Safescan® erhalten Sie im praktischen Set zusammen mit dem passenden Akku LB-105 sowie dem Banknotenstapler RS-100. Der Geldscheinprüfer 155-S ermöglicht es Ihnen, innerhalb von weniger als einer Sekunde Banknoten der 6 Währungen Euro (EUR), Schweizer Franken (CHF), Britisches Pfund (GBP), Schwedische Krone (SEK), Norwegische Krone (NOK) sowie Dänische Krone (DKK) zuverlässig auf ihre Echtheit zu kontrollieren. Das farblich in Schwarz gehaltene und für den Netzbetrieb konzipierte Gerät nutzt hierfür insgesamt 7 Sicherheitsmerkmale zur präzisen Überprüfung in allen vier Richtungen – Infrarot , magnetische Tinte, metallisierte Sicherheitsfäden, Format, Wasserzeichen, Farbe und Dicke. Stuft der einfach über seine komfortablen Tasten bedienbare 155-S eine Banknote als verdächtig, so zeigt sein 3,8 Zoll großes LC-Display eine Fehlermeldung an und löst einen Alarm aus. Zusätzlich verfügt der mit Schnittstellen für USB und MicroSD ausgestattete Banknotenprüfer über eine praktische Additionsfunktion für die Gesamtzahl und den Wert der geprüften Geldscheine – diese beiden Werte können auch einzeln angezeigt werden. Und dank der kompakten Maße von lediglich 156 x 120 x 76 mm sowie seines geringen Gewichtes von nur 660 g kann der mit 3 Jahren Garantie versehene Geldscheinprüfer 155-S von Safescan® auch bei beengten Platzverhältnissen bequem eingesetzt werden. Der Safescan® Akku LB-105 ist geeignet für die Prüfgeräte 155-S, 135i, 145i, 155i sowie 165i. Es handelt sich um eine aufladbare Lithium-Batterie für bis zu 30 Stunden Betriebsdauer. Der Banknotenstapler RS-100 von Safescan® ist ein praktisches Zubehör für den Geldscheinprüfer 155-S. Durch seine Verwendung sammeln Sie platzsparend bis zu 10 durch das Gerät bereits geprüfte Banknoten. Bringen Sie den Stapler hierfür durch einfaches Anklicken an der Rückseite des 155-S an. Selbstverständlich können Sie ihn jederzeit wieder abnehmen. Der Banknotenstapler RS-100 von Safescan® besitzt die Maße von 96 x 105 x 24 mm und wiegt 60 g. Safescan® Geldscheinprüfer 155-S: * Zuverlässiger und zentralbankgestester Geldscheinprüfer auf Basis der Prüfmerkmale * Infrarot-Eigenschaften * magnetische Tinte * metallisierte Sicherheitsfäden * Maße * Wasserzeichen * Farbe * Dicke * Ermöglicht die Prüfung von Banknoten folgender vorinstallierter Währungen * Euro (EUR) * Schweizer Franken (CHF) * Britisches Pfund (GBP) * Schwedische Krone (SEK) * Norwegische Krone (NOK) * Dänische Krone (DKK) * Fehlermeldung und Alarm bei als verdächtig eingestuften Banknoten * Zeigt Gesamtzahl und den Wert der geprüften Geldscheine * Mit praktischer Additionsfunktion für Gesamtzahl und den Wert der geprüften Geldscheine * Dank kompakter Maße auch bei beengten Platzverhältnissen verwendbar * Anschlüsse für * Netzstecker * USB * MicroSD * Einfache Bedienung dank komfortabler Tasten und 3,8 Zoll großem LC-DisplayWeitere Details Safescan® Geldscheinprüfer 155-S: * Spannung: 110-240 V * Farbe: schwarz * Maße: 156 x 120 x 76 mm * Gewicht: 660 g * Garantie: 3 JahreSafescan® Akku LB-105: * Geeignet für Safescan® 155-S, 135i, 145i, 155i und 165i * Aufladbare Lithium-Batterie * Bis zu 30 BetriebsstundenSafescan® Banknotenstapler RS-100: * Praktischer Geldscheinstapler * dient als Zubehör für die Geldscheinprüfer 155-S des Herstellers * sammelt platzsparend bis zu 10 durch das Gerät bereits geprüfte Banknoten * Einfache Anbringung an der Rückseite des Geldscheinprüfers durch Anklicken * Jederzeit abnehmbarWeitere Details Safescan® Banknotenstapler RS-100: * Maße: 96 x 105 x 24 mm * Gewicht: 60 g184,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
Ähnliche Suchbegriffe für Sicherheitsmerkmale
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
-
Wie funktioniert Leasing mit Anzahlung?
Wie funktioniert Leasing mit Anzahlung? Bei einem Leasing mit Anzahlung zahlt der Leasingnehmer zu Beginn des Vertrags eine bestimmte Summe als Anzahlung. Diese Anzahlung verringert in der Regel die monatlichen Leasingraten. Die Höhe der Anzahlung kann je nach Vertrag und Fahrzeug variieren. Durch die Anzahlung kann der Leasingnehmer die monatlichen Kosten senken und eventuell auch bessere Konditionen für das Leasing erhalten. Am Ende der Vertragslaufzeit kann der Leasingnehmer in der Regel das Fahrzeug entweder zurückgeben, gegen ein neues Modell eintauschen oder es zu einem vorher vereinbarten Restwert kaufen. **
-
Was passiert mit der Leasing Anzahlung?
Die Leasing-Anzahlung wird in der Regel als erste Zahlung für das Leasingfahrzeug verwendet. Sie dient dazu, die monatlichen Leasingraten zu reduzieren und die Gesamtkosten des Leasingvertrags zu senken. Die Anzahlung wird nicht zurückerstattet, da sie als Sicherheit für den Leasinggeber dient. Am Ende des Leasingvertrags wird das Fahrzeug entweder zurückgegeben oder es besteht die Möglichkeit, es zu einem vorher vereinbarten Restwert zu kaufen. In diesem Fall wird die Anzahlung nicht zurückerstattet, sondern mit dem Kaufpreis verrechnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.