Domain pc-finanzieren.de kaufen?
Wir ziehen mit dem Projekt
pc-finanzieren.de um.
Sind Sie am Kauf der Domain
pc-finanzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pc-finanzieren.de kaufen?
Welche ADCs sind in jeder Elo am besten spielbar?
Es gibt keine ADCs, die in jeder Elo am besten spielbar sind, da die Meta und die Spielstile in den verschiedenen Elo-Bereichen variieren können. Allerdings gibt es einige ADCs, die in den meisten Elo-Bereichen stark sind, wie zum Beispiel Jinx, Ashe und Kai'Sa. Diese Champions haben eine gute Mischung aus Schadensausgabe, Mobilität und Utility, was sie zu soliden Picks in den meisten Spielen macht. **
Wie schaffen es die ADCs bei League of Legends immer so gut, mit den Autoangriffen umzugehen?
ADCs bei League of Legends sind in der Regel erfahrene Spieler, die viel Zeit und Übung investiert haben, um ihre Autoangriffe zu optimieren. Sie haben ein gutes Verständnis für den Angriffsbereich ihres Champions und wissen, wie sie ihre Positionierung und Bewegung nutzen können, um ihre Autoangriffe effektiv einzusetzen. Außerdem nutzen sie oft Angriffsbefehle und Animationen, um ihre Angriffe zu canceln und so ihre DPS zu maximieren. **
Ähnliche Suchbegriffe für Adcs
Top-Angebote
Produkte zum Begriff Adcs:
-
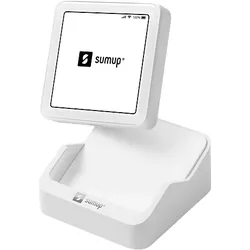
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **

Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
Top-Angebote
Produkte zum Begriff Adcs:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ADCs sind in jeder Elo am besten spielbar?
Es gibt keine ADCs, die in jeder Elo am besten spielbar sind, da die Meta und die Spielstile in den verschiedenen Elo-Bereichen variieren können. Allerdings gibt es einige ADCs, die in den meisten Elo-Bereichen stark sind, wie zum Beispiel Jinx, Ashe und Kai'Sa. Diese Champions haben eine gute Mischung aus Schadensausgabe, Mobilität und Utility, was sie zu soliden Picks in den meisten Spielen macht. **
-
Wie schaffen es die ADCs bei League of Legends immer so gut, mit den Autoangriffen umzugehen?
ADCs bei League of Legends sind in der Regel erfahrene Spieler, die viel Zeit und Übung investiert haben, um ihre Autoangriffe zu optimieren. Sie haben ein gutes Verständnis für den Angriffsbereich ihres Champions und wissen, wie sie ihre Positionierung und Bewegung nutzen können, um ihre Autoangriffe effektiv einzusetzen. Außerdem nutzen sie oft Angriffsbefehle und Animationen, um ihre Angriffe zu canceln und so ihre DPS zu maximieren. **
-
Wie funktioniert eine Kreditkarte Teilzahlung?
Bei der Kreditkarte Teilzahlung können Kreditkarteninhaber den offenen Betrag ihrer monatlichen Kreditkartenabrechnung nicht auf einmal begleichen, sondern in Raten zurückzahlen. Die Bank berechnet dafür Zinsen auf den ausstehenden Betrag, die in der Regel höher sind als bei einer vollständigen Begleichung. Die Höhe der monatlichen Raten und die Zinsen können je nach Kreditkartenanbieter variieren. Es ist wichtig, die Bedingungen für die Teilzahlung genau zu prüfen, um unerwartete Kosten zu vermeiden. In einigen Fällen kann die Teilzahlungsfunktion auch dazu führen, dass man mehr Geld ausgibt, als man sich leisten kann. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Adcs
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Wie funktioniert Leasing ohne Anzahlung?
Beim Leasing ohne Anzahlung zahlt der Leasingnehmer keine initialen Kosten, sondern lediglich monatliche Raten für die Nutzung des Fahrzeugs. Die Gesamtkosten des Leasings werden auf die Laufzeit des Vertrags verteilt. Der Leasinggeber trägt das Risiko des Restwerts des Fahrzeugs am Ende des Vertrags. Dies ermöglicht es dem Leasingnehmer, ein Fahrzeug zu nutzen, ohne eine große Summe im Voraus zu zahlen. Allerdings können die monatlichen Raten bei einem Leasing ohne Anzahlung höher sein als bei einem Leasing mit Anzahlung. **
-
Wie viel Anzahlung bei Leasing?
Wie viel Anzahlung bei Leasing? Bei Leasingverträgen ist die Höhe der Anzahlung in der Regel verhandelbar und kann je nach Autohändler, Leasinggesellschaft und individueller Vereinbarung variieren. Oftmals wird eine Anzahlung von 10-20% des Fahrzeugpreises empfohlen, um die monatlichen Leasingraten zu senken. Eine höhere Anzahlung kann die monatlichen Kosten weiter reduzieren, während eine geringere Anzahlung zu höheren monatlichen Raten führen kann. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die passende Anzahlung für das Leasing zu wählen. **
-
Was bedeutet Leasing ohne Anzahlung?
Was bedeutet Leasing ohne Anzahlung? Leasing ohne Anzahlung bedeutet, dass der Leasingnehmer kein Geld im Voraus bezahlen muss, um das Fahrzeug zu leasen. Stattdessen werden monatliche Raten für die Nutzung des Fahrzeugs vereinbart. Dies kann eine attraktive Option sein, da keine große Summe zu Beginn des Vertrags fällig ist. Allerdings können die monatlichen Raten bei Leasing ohne Anzahlung tendenziell höher sein als bei einem Leasingvertrag mit Anzahlung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die finanziellen Verpflichtungen des Leasingvertrags versteht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.